供应链管理服务行业发展分析 生态构建与价值跃迁
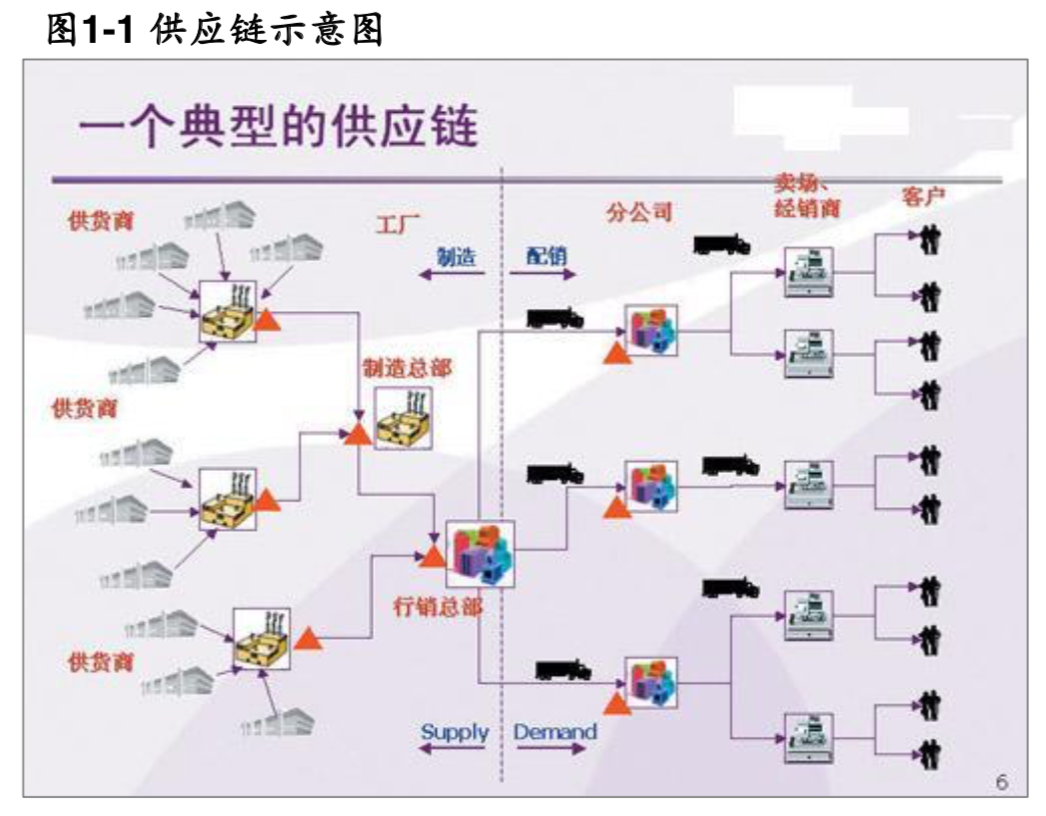
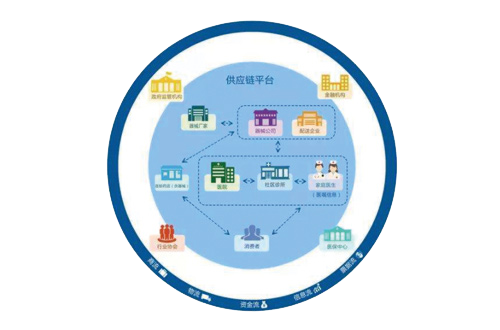
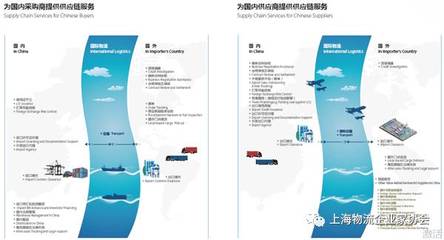
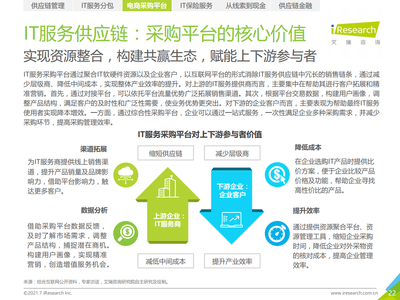
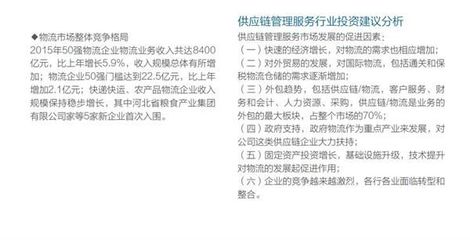
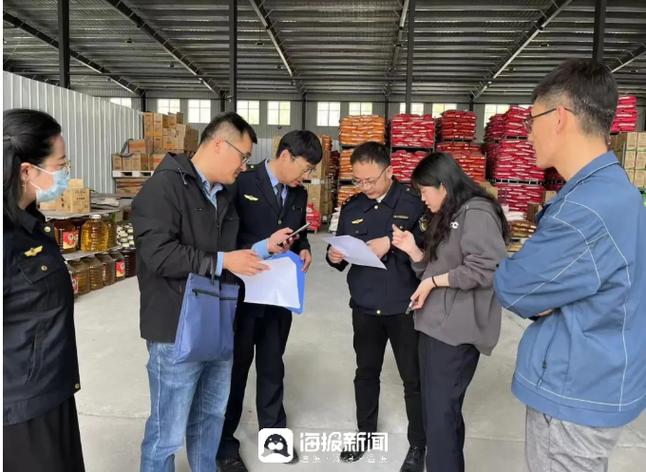
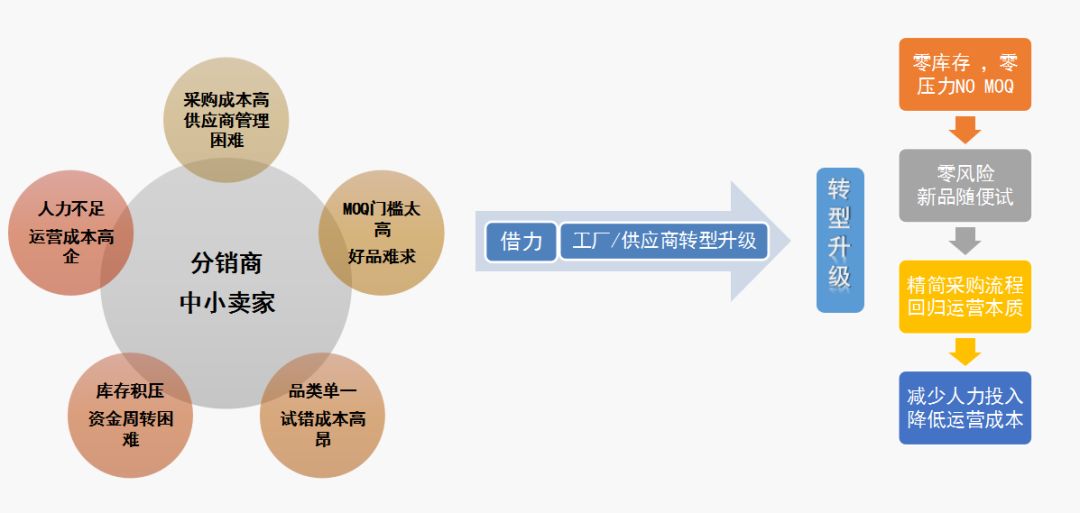
供应链管理服务行业正从传统的物流辅助角色,演变为驱动企业降本增效、提升韧性与重塑竞争力的核心战略伙伴。在全球化格局调整、数字技术渗透与产业升级的多重驱动下,该行业进入了深度整合与价值跃迁的新阶段。\n\n一、行业现状与驱动因素\n\n当前,供应链管理服务市场保持稳健增长,专业化分工持续深化。核心驱动力包括:\n\n1. 企业降本增效与风险管控需求爆发。 面对市场需求波动、地缘政治不确定性与原材料价格起伏,企业强烈需要更敏捷、更具韧性的供应链体系来平衡效率与安全,通过外包非核心环节获取专业能力。\n2. 数字技术赋能全链路可视与智能决策。 物联网、大数据、人工智能与区块链等技术,正将供应链从线性链条转变为动态、互联的网状生态网络,实现了对库存、运输、交付等环节的实时监控与智能优化,为服务商提供了高效的工具化解决方案。\n3. 产业升级与柔性制造要求。 制造业向智能化、服务化转型,C2M(用户直连制造)与大规模定制模式兴起,要求供应链具备小批量、多批次、快响应的能力,催生了对一体化供应链解决方案的旺盛需求。\n\n二、核心服务模式与竞争格局\n\n行业服务模式呈现显著的层次化特征,竞争格局也因参与者背景不同而分化。\n\n1. 基础执行层:物流与仓储服务。 以运输、仓储管理、关务代理等为核心,竞争激烈,利润空间薄,正向高附加值服务延伸与数字化转型。代表性企业如中外运、京东物流等正通过技术投入与服务打包提升竞争力。\n2. 运营管理层:综合供应链服务。 提供采购执行、库存管理、供应链金融、订单履约等一体化综合服务,通过流程优化与资源整合深入客户业务。典型的参与者包括供应链管理公司如怡亚通、飞力达,以及由物流企业转型而来的深度服务商。\n3. 战略咨询层:高阶供应链设计与协同。 为客户提供网络规划、供应链控制塔、风险预警与生态协同等战略层面的咨询与陪跑服务,强调数据洞察与复杂问题解决能力。国际巨头如麦肯锡、埃森哲以及行业领先的科技企业正布局于此,代表了价值链的高端。\n 竞争格局动态: 市场高度分散,专业化的第三方服务商、由核心物流或贸易企业沉淀优势进入者、依托平台与数据能力的科技平台,以及制造业企业的物流供应链部门并存竞争。构建不可替代的行业知识、技术能力与协同网络,已成为服务商突破同质化竞争、实现分层价值的关键。\n\n三、核心能力建设与差异化路径\n\n企业赢得竞争优势的关键,在于构建超越“货运与仓储”的基础能力之上,形成以技术与行业适配性为核心的高阶壁垒。\n\n 三大核心业务增值能力框架:\n * 需求诊断提炼层:交叉业务专家咨询能力。需要具备能交叉融合物流与商流理解,深刻理解采购、营销与相关的供应资源对接与一体化服务能力;基于客户业务模式的真实定制原制化\
如若转载,请注明出处:http://www.zhongtusc.com/product/38.html
更新时间:2026-11-21 06:54:36